

- Une SCPI (société civile de placement immobilier) est un placement collectif, aussi appelé pierre-papier. Elle collecte l’épargne pour acheter des immeubles loués à des entreprises (bureaux, commerces, santé), en France et en Europe.
- L’épargnant achète des parts et devient associé. La société de gestion, agréée par l’AMF, gère l’acquisition, les locataires et les travaux. Cette mutualisation sur de nombreux actifs limite le risque locatif.
- Les loyers encaissés sont versés en dividendes, chaque mois ou trimestre, après un délai de jouissance. En 2025, le taux de distribution moyen du marché atteignait 4,91 %, mais la valeur des parts a baissé de 3,45 %. La performance globale tombe à +1,46 %.
- Investir dans une SCPI est accessible dès 100 € sur Louve Invest, au comptant, à crédit, en assurance-vie ou en nue-propriété. Le prix de part inclut 8 à 12 % de frais de souscription.
- Le capital n’est pas garanti, et la liquidité non plus. La revente passe par une demande de retrait ou le marché secondaire. L’horizon conseillé est de 10 ans minimum.
- En direct, la fiscalité des revenus fonciers combine impôt et prélèvements sociaux. Avant d’investir, lisez le document d’informations clés selon votre objectif.

La définition d'une SCPI
Voici tout ce que vous devez savoir sur le fonctionnement des SCPI ! Derrière l'acronyme un peu barbare de SCPI se cache un véhicule de placement immobilier qui emprunte à la fois les mécanismes de la société et du fonds d'investissement : la Société Civile de Placement Immobilier. Elle est parfois aussi appelée Pierre-Papier, et comprendre la pierre-papier est le meilleur point de départ avant d'entrer dans le détail de son fonctionnement.
Comme toute société civile, une SCPI peut ouvrir son capital à des personnes physiques i.e. des particuliers mais également des personnes morales comme les entreprises.
L’AMF (Autorité des Marchés Financiers) classe la SCPI dans la catégorie des Fonds d’Investissement Alternatif (FIA).
Le marché des SCPI en chiffres
Le marché des SCPI pesait 89 milliards d’euros de capitalisation fin 2025, selon l'ASPIM, l’association qui représente les gestionnaires de fonds immobiliers. En 2025, les SCPI ont versé un taux de distribution moyen de 4,91 %. Mais le prix moyen des parts a reculé de 3,45 %, et la performance globale tombe à +1,46 %. La collecte reste soutenue en 2026, avec 2,2 milliards d’euros nets au premier semestre.
Après avoir posé la définition d’une SCPI, pour mieux comprendre son fonctionnement, remontons maintenant à leur création.

Le processus de création d’une SCPI est soumis à plusieurs conditions, la première étant de disposer d’une société de gestion capable de gérer les actifs de la SCPI ou à défaut, d’en créer une.
La création d’une SCPI passe ensuite par plusieurs étapes. Il faut d’abord faire valider son projet de SCPI auprès d’autorités compétentes. Pour ce faire, 5 conditions doivent être remplies :
- Le projet doit être porté par une société de gestion agréée par l’AMF ;
- Le capital initial doit atteindre au moins 760 000 € ;
- Les statuts doivent être rédigés par écrit ;
- La note d’information doit recevoir le visa de l’AMF ;
- Les parts des associés fondateurs restent bloquées 3 ans à compter de ce visa.
La SCPI est officiellement créée dès lors qu’elle est immatriculée au registre du commerce et des sociétés.
Une fois créée, la SCPI est encadrée par plusieurs organes. L’assemblée générale réunit les associés au moins une fois par an pour approuver les comptes et voter les grandes décisions. Le conseil de surveillance, élu parmi les associés, contrôle la gestion. Un dépositaire vérifie les flux financiers, et un commissaire aux comptes certifie les comptes.
La vente de parts de SCPI est clé pour comprendre le fonctionnement des SCPI. Cela peut se faire via différents canaux de distribution.
Fonctionnement traditionnel des SCPI : Les banques
Traditionnellement, les SCPI étaient vendues par des banques (SCPI Crédit Agricole, SCPI Caisse d’épargne, etc.), des conseillers en gestion de patrimoine ou même les sociétés de gestion elles-mêmes. Depuis quelques années, l’avènement de courtiers indépendants comme Louve Invest a considérablement transformé le marché de la distribution de SCPI. Mais comment choisir entre tous ces canaux de vente ?
Passer par une banque pour investir en SCPI n’est pas recommandé. En effet, s’il s’agit de votre banque, son offre de SCPI sera limitée aux SCPI partenaires et aux SCPI dites “maison”, qui ne font généralement pas partie des meilleures SCPI du marché.
Distribution des SCPI : La société de gestion
L’option de la société de gestion réduit certes le nombre d’intermédiaires mais retire toute notion d’indépendance dans les conseils que vous recevrez de la part du gestionnaire : vous n’aurez pas d’autre choix que d’acheter des parts de SCPI gérées par la société de gestion en question, même si celles-ci ne correspondent pas à votre profil investisseur…
Meilleur fonctionnement des SCPI : Le courtier indépendant
Le courtier indépendant offre souvent le choix le plus large pour l’achat de parts de SCPI. Il ne dépend pas d’une seule société de gestion et peut comparer plusieurs offres.
De plus, le portefeuille de SCPI proposées sera bien plus large si vous passez par une plateforme en ligne comme Louve Invest, qui distribue plus de 60 SCPI différentes !

Les SCPI c'est pour qui ?
Tout individu qui souhaite se bâtir un patrimoine à long-terme ou tout simplement s’assurer un revenu complémentaire peut investir en SCPI. La seule condition nécessaire au placement en SCPI est de disposer d’un capital à placer ou à défaut, de pouvoir emprunter de l’argent auprès d’un établissement bancaire. Notez que les SCPI sont également accessibles aux personnes morales.
Combien coûte une part de SCPI ?
La seule barrière au placement en SCPI réside dans le montant du ticket d’entrée ! Ce dernier équivaut au prix de la part de SCPI multiplié par le nombre de parts minimum à acquérir pour tout nouvel associé de la SCPI. Étant donné la diversité de SCPI qui existe sur le marché, vous vous doutez bien que ce montant varie selon les SCPI ! Beaucoup de SCPI affichent aujourd’hui un prix de part autour de 100 à 200 €, et certaines descendent à quelques euros. Sur Louve Invest, il est possible d’investir à partir de 100 €.
Mais ce n’est pas tout ! Le prix de la part inclut des frais de souscription, généralement compris entre 8 et 12 %. Ils rémunèrent la société de gestion et le distributeur, et financent la recherche des immeubles. Sur 1 000 € investis avec 10 % de frais, environ 900 € servent donc à acheter de l’immobilier.
Certaines SCPI ont la particularité de ne pratiquer aucun frais de souscription comme la SCPI Iroko Zen.
Quels documents lire avant d’investir ?
Chaque SCPI publie plusieurs documents réglementaires. Les trois premiers se lisent avant de souscrire, les autres permettent de suivre son placement.
Le fonctionnement d’une SCPI en 5 étapes
- La collecte. Les épargnants achètent des parts. L’argent réuni forme le capital de la SCPI.
- L’acquisition. La société de gestion achète des immeubles (bureaux, commerces, entrepôts logistiques, cliniques). Elle peut compléter avec un emprunt bancaire.
- La location. Les immeubles sont loués à des entreprises, souvent avec des baux commerciaux de 9 ans. La société de gestion cherche les locataires et suit les travaux.
- L’encaissement des loyers. La SCPI encaisse les loyers et paie ses charges. Un local vide ne rapporte rien, c’est la vacance locative. Le taux d’occupation financier (TOF) mesure la part des loyers réellement encaissés.
- La redistribution. Après déduction des frais de gestion, l’essentiel du résultat est reversé aux associés sous forme de dividendes, chaque mois ou chaque trimestre. Une partie peut être mise en réserve, dans le report à nouveau.
En parallèle, la société de gestion procède à des arbitrages. Elle revend des immeubles devenus moins intéressants pour en acheter d’autres. Les loyers proviennent ainsi de nombreux immeubles et locataires. Cette mutualisation, associée à la gestion déléguée, est le principe même de la SCPI.
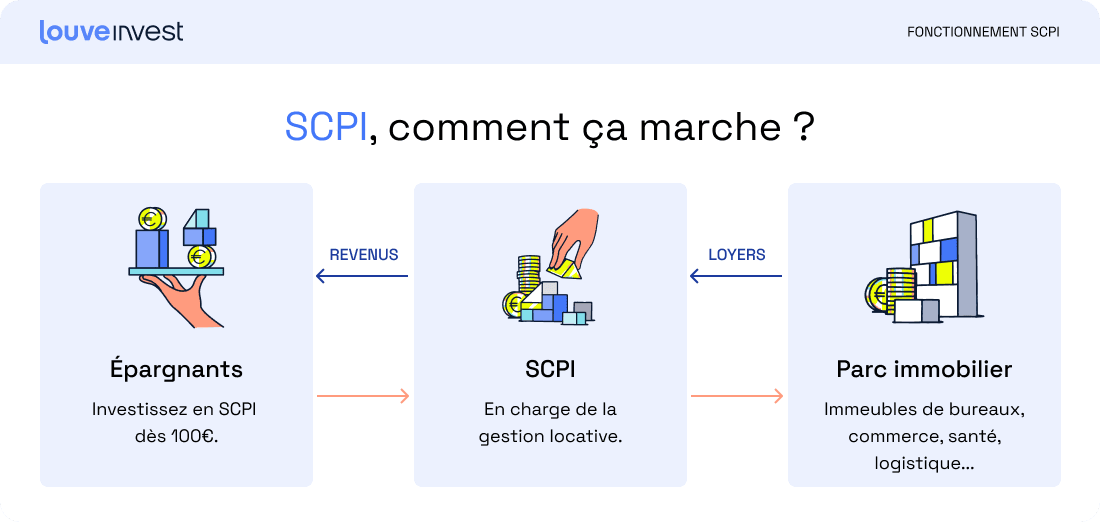
Le fonctionnement de la SCPI est simple comme bonjour. La SCPI possède des biens immobiliers qui vont être loués afin de générer des revenus locatifs. Leur location est gérée par la société de gestion : c’est elle qui s’occupe de tout !
La structure juridique de la SCPI est organisée de telle sorte que le capital de la société est séparé en parts que des individus (ou des entreprises), comme vous, peuvent acquérir. Une fois que vous achetez une part de SCPI, vous devenez donc un associé de la SCPI en question.
La SCPI est donc un véhicule d’investissement qui permet en quelque sorte de devenir propriétaire, de toucher des loyers et de profiter d’une potentielle plus-value immobilière, tout ça, en étant complètement libéré des contraintes de l’immobilier locatif (sélection des biens, gestion des locataires, conduite des travaux, recherche de location, etc.).
Attention, tout nouvel associé d’une SCPI ne perçoit ses revenus qu’au bout de quelques mois (souvent 3 à 6 mois, parfois davantage) le temps que la SCPI investisse l’épargne qu’elle a collecté. Ce “délai d’entrée en jouissance” correspond donc à la période entre le moment où une personne achète ses parts de SCPI et le moment où elle perçoit ses premiers loyers. Une fois ce délai de jouissance passé, les associés d’une SCPI vont recevoir leurs revenus trimestriellement ou mensuellement selon les sociétés de gestion.
Pour aller plus loin, Clément Renault, cofondateur de Louve Invest, détaille le fonctionnement des SCPI dans cette interview.
Il n’existe pas une SCPI, mais plusieurs types de SCPI. On les classe généralement selon quatre critères : leur objectif, la nature de leur capital, leurs actifs et leur zone géographique. Chaque type correspond à une situation et à un besoin différents.
Selon l’objectif : rendement, capitalisation ou fiscalité
Les SCPI de rendement représentent la grande majorité du marché. Elles redistribuent l’essentiel des loyers encaissés sous forme de dividendes, chaque mois ou chaque trimestre. Elles investissent surtout dans l’immobilier d’entreprise (bureaux, commerces, santé, logistique). C’est la solution classique pour percevoir des revenus complémentaires.
Les SCPI de capitalisation visent d’abord la hausse de la valeur des parts. Elles distribuent peu de revenus et misent sur la valorisation de leurs immeubles, souvent du résidentiel dans des emplacements recherchés. Elles conviennent à un investisseur qui n’a pas besoin de revenus et prépare un capital pour plus tard. Elles sont aujourd’hui peu nombreuses.
Les SCPI fiscales permettent de bénéficier d’un avantage fiscal en contrepartie d’une détention longue. Les SCPI Malraux financent la restauration de logements anciens dans des secteurs patrimoniaux protégés. Les SCPI de déficit foncier réduisent l’impôt sur les revenus fonciers existants. Les SCPI Pinel, elles, ne sont plus commercialisées depuis la fin du dispositif au 31 décembre 2024. Les parts déjà détenues conservent leur avantage.
Selon le capital : fixe ou variable
Dans une SCPI à capital variable, le nombre de parts évolue au fil des souscriptions et des retraits. La société de gestion fixe le prix de la part. Pour revendre, l’associé dépose une demande de retrait, exécutée quand un nouvel acquéreur se présente.
Dans une SCPI à capital fixe, le nombre de parts est fixé par les statuts. Les parts s’échangent sur un marché secondaire, où le prix dépend de l’offre et de la demande. Le prix de revente peut donc s’éloigner de la valeur des immeubles, à la hausse comme à la baisse. Ce mode de fonctionnement est détaillé plus bas, dans la partie sur la revente.
Selon les actifs : diversifiées ou thématiques
Une SCPI diversifiée répartit son parc immobilier entre plusieurs secteurs. Une SCPI thématique se concentre sur un seul secteur, comme la santé, la logistique ou le résidentiel. Les caractéristiques de chaque type d’actif sont présentées dans la section suivante.
Selon la zone géographique : France, Europe ou international
Certaines SCPI investissent uniquement en France. D’autres achètent en Europe, voire au-delà, pour accéder à d’autres marchés et diversifier le risque géographique. Les revenus perçus à l’étranger suivent une fiscalité différente, souvent plus favorable pour les épargnants imposés en France.
À ne pas confondre avec l’OPCI, un autre placement collectif. L’OPCI mêle immobilier, actions et obligations, avec une partie plus liquide.
Une SCPI n’achète pas n’importe quel immeuble. Sa stratégie, décrite dans la note d’information, fixe les types d’actifs et les pays visés. Ce choix pèse lourd sur la performance. En 2025, l’écart a atteint près de 11 points entre la meilleure et la moins bonne catégorie, selon l’ASPIM.
Certaines SCPI investissent aussi hors de France, surtout en Europe. Ces SCPI européennes permettent de diversifier son patrimoine entre plusieurs pays, avec une fiscalité différente (voir plus bas).
Les frais de souscription ne sont qu’une partie du coût. La société de gestion se rémunère aussi chaque année, et à chaque opération sur les immeubles. Tous ces frais figurent dans la note d’information. Les frais de gestion sont déjà déduits du dividende versé : le taux de distribution affiché est donc net de ces frais.
Moment clé de tout fonctionnement SCPI : la revente. Comment ça fonctionne concrètement ? Tout dépend du type de la SCPI considérée.
Fonctionnement dans le cas de SCPI à capital variable
Dans le cas de revente de parts de SCPI à capital variable, dont le nombre de parts est illimité, l’associé vendeur doit effectuer une demande de retrait auprès de la société de gestion qui se chargera elle-même du rachat des parts.
Le prix de rachat est déterminé à partir du prix de souscription à la date de la demande de retrait. Il faut savoir que ce processus peut prendre du temps (le temps que la société de gestion trouve de nouveaux souscripteurs). Certaines SCPI à capital variable peuvent aussi créer un fonds de remboursement, alimenté par la vente d’immeubles. Il sert à racheter des parts quand les souscriptions manquent. Ce fonds aide, mais il ne garantit pas la liquidité.
Si des demandes de retrait portant sur au moins 10 % des parts restent en attente pendant 12 mois, la société de gestion doit en informer l’AMF et réunir une assemblée générale. Ce cas n’a rien de théorique. Au 30 juin 2026, 1,9 milliard d’euros de parts attendaient preneur, et onze SCPI avaient suspendu la variabilité de leur capital.
Fonctionnement dans le cas de SCPI à capital fixe
La revente de parts de SCPI à capital fixe, dont le nombre de parts est fixé par les statuts, s’effectue sur des marchés secondaires qui mettent en contact les souscripteurs potentiels et les associés vendeurs.
Comme sur toute place de marché, le prix de rachat dépend de la courbe de l’offre et de la demande. La société de gestion confronte régulièrement les ordres d’achat et de vente pour fixer un prix d’exécution. Ce mécanisme organise les échanges. Il ne supprime ni le risque d’attendre longtemps un acheteur, ni celui de vendre sous son prix d’achat.
Pour couronner le tout, les sociétés de gestion animent également un marché secondaire de parts de SCPI. Pour mieux connaître cette offre, vous pouvez contacter nos experts qui pourront tout vous expliquer en détail. Suivez notre guide pour investir en SCPI pour en savoir plus.
L’imposition des revenus distribués
La SCPI ne paie pas d’impôt sur les loyers qu’elle encaisse. Chaque associé est imposé sur sa quote-part, même si la SCPI met une partie du résultat en réserve. Les loyers sont imposés comme des revenus fonciers, au barème de l’impôt sur le revenu, plus 17,2 % de prélèvements sociaux. La petite part issue des placements de trésorerie relève des revenus financiers. Elle est imposée à 31,4 % depuis 2026 (prélèvement forfaitaire unique), ou au barème sur option. La société de gestion envoie chaque année un imprimé fiscal unique (IFU) avec les montants à déclarer.
Micro-foncier ou régime réel
Le micro-foncier applique un abattement forfaitaire de 30 % sur les revenus fonciers bruts, jusqu’à 15 000 € par an. Il n’est accessible que si l’associé possède aussi un logement loué nu en direct. Sinon, le régime réel s’applique, sur la déclaration 2044. Au réel, les intérêts d’emprunt sont déductibles des revenus fonciers.
La fiscalité à la revente
La plus-value réalisée à la revente des parts est imposée à 19 %, plus 17,2 % de prélèvements sociaux. Des abattements s’appliquent selon la durée de détention. L’exonération est totale après 22 ans pour l’impôt et après 30 ans pour les prélèvements sociaux. En cas de retrait, la société de gestion calcule et paie elle-même l’impôt dû.
Le cas des SCPI européennes
Les loyers des immeubles situés à l’étranger sont imposés dans le pays où se trouve l’immeuble. Une convention fiscale évite la double imposition en France, par un crédit d’impôt ou par la méthode du taux effectif. Selon les pays, les prélèvements sociaux français peuvent ne pas s’appliquer. Ces revenus se déclarent sur la déclaration 2047.
SCPI en assurance-vie
Logées dans un contrat d’assurance-vie, les SCPI suivent la fiscalité du contrat. Les dividendes restent dans le contrat et ne sont imposés qu’en cas de rachat. Après 8 ans, les gains bénéficient d’un abattement annuel de 4 600 € pour une personne seule, ou 9 200 € pour un couple.
SCPI achetées à crédit
En détention directe, les intérêts d’emprunt se déduisent des revenus fonciers. S’ils les dépassent, le déficit ne s’impute que sur les revenus fonciers des 10 années suivantes, pas sur le revenu global.
La SCPI est un placement immobilier collectif. L’épargnant ne détient pas directement un immeuble, mais des parts d’une société qui en possède souvent des dizaines. Contrairement à une action cotée, la part ne se revend pas en un clic. Pour constituer un patrimoine avec ce placement immobilier SCPI, il faut donc raisonner sur un horizon long, au moins 10 ans. La bonne stratégie dépend de la situation de chacun, de sa capacité d’épargne et de son niveau d’imposition.
Investir progressivement par versements programmés
C’est le moyen le plus accessible. L’épargnant souscrit d’abord le minimum de la SCPI, puis programme des versements réguliers. Chez Louve Invest, ils démarrent à 50 € par mois, sur les SCPI qui le proposent. Prenons 200 € par mois pendant 15 ans. L’épargnant aura investi 36 000 €, sans mobiliser une grosse somme au départ. Il peut aussi réinvestir les dividendes perçus en nouvelles parts pour accélérer la constitution de son patrimoine. Attention, les frais de souscription s’appliquent à chaque versement.
Investir à crédit
Le crédit permet de détenir tout de suite un patrimoine plus important que son épargne. Les loyers versés par la SCPI couvrent une partie des mensualités, et l’épargnant complète le reste. En contrepartie, la banque vérifie sa capacité d’endettement et demande généralement une assurance emprunteur. En détention directe, les intérêts d’emprunt se déduisent des revenus fonciers. Les dividendes ne sont pas garantis pour autant, et la mensualité reste due même s’ils baissent.
Acheter en nue-propriété
Le démembrement sépare la propriété des parts en deux droits. L’usufruitier, souvent une société ou un investisseur professionnel, perçoit les loyers pendant une période fixée à l’avance, généralement de 3 à 15 ans. Le nu-propriétaire achète les parts avec une décote et ne touche aucun revenu. Par exemple, avec une décote de 30 %, 70 000 € suffisent pour détenir des parts valant 100 000 € en pleine propriété. Au terme du démembrement, il récupère la pleine propriété sans frais ni impôt. Pendant toute la durée, il n’a ni revenu à déclarer, ni impôt, ni prélèvements sociaux à payer. Cette stratégie vise surtout les épargnants fortement imposés, qui n’ont pas besoin de revenus complémentaires avant plusieurs années.
Profiter d’un cadre fiscal spécifique
Certaines SCPI fiscales ouvrent droit à un avantage fiscal. Les SCPI Malraux investissent dans des logements anciens à restaurer, situés dans des secteurs protégés. Le dispositif Malraux donne droit à une réduction d’impôt calculée sur la part de la souscription consacrée aux travaux. En contrepartie, les parts se conservent souvent 15 ans ou plus, et leur cession reste difficile. Les SCPI de déficit foncier, elles, réduisent l’impôt dû sur des revenus fonciers déjà perçus.
Diversifier son patrimoine
Une SCPI répartit déjà l’épargne entre plusieurs immeubles et locataires. Pour aller plus loin, l’épargnant peut combiner deux ou trois SCPI sur des secteurs différents (bureaux, commerces, santé, logistique). Il peut aussi ajouter une diversification géographique hors de France, avec des SCPI européennes dont la fiscalité diffère. La SCPI reste une partie du patrimoine, à côté de l’épargne de précaution, de l’assurance-vie ou de la résidence principale.
Préparer sa retraite et sa transmission
À l’approche de la retraite, la stratégie évolue. Un crédit remboursé ou un démembrement arrivé à son terme se transforme en revenus complémentaires réguliers, sans gestion locative. Logées dans une assurance-vie, les parts profitent aussi du cadre de transmission propre au contrat. Attention, la valeur des parts peut baisser, et ce patrimoine n’est garanti ni en capital ni en revenus.
Louve Invest est une plateforme en ligne spécialisée dans les SCPI. Elle donne accès à plus de 100 SCPI, que l’épargnant peut comparer avant de souscrire.
La souscription se fait entièrement en ligne, en une dizaine de minutes. Il suffit de créer un compte, de renseigner ses informations et de transmettre ses justificatifs. Une fois le dossier validé, le virement du montant investi finalise l’achat des parts.
Sur les SCPI éligibles, Louve Invest reverse un cashback de 3 à 5 % du montant investi. Les conseillers de Louve Invest accompagnent aussi, à distance, les épargnants qui veulent être guidés dans leur choix.
Clément Renault est ingénieur (École des Ponts, MSc Stanford) et alumni Y Combinator W18.
Après avoir été data scientist dans la Silicon Valley puis co‑fondateur de la start‑up de navires autonomes Shone, il revient en 2021 pour lancer Louve Invest, la fintech qui démocratise l’investissement SCPI, qu’il dirige aujourd’hui en tant que CEO.


